家賃で住宅ローンは返せるのか
「15万円から17万円くらいでしょう」
不動産会社から査定結果を聞いたあと、私は頭の中で何度も数字を並べていた。
家賃収入で、本当に住宅ローンは返せるのだろうか。
当時、今住んでいる家の住宅ローン残高は約750万円まで減っていた。
毎月の返済額は約9万2,000円。
この750万円は、手持ちの現金や日本株、投資信託を売却すれば、なんとか確保できると思っていた。
これまで、この返済は自分たちの給与から支払うものだと思っていた。
しかし、査定結果を聞いてからは違った。
もし現在の家を賃貸に出すことができれば、その家賃収入で住宅ローンを返済できるのではないか。
そんな考えが頭に浮かんだ。
何より、住宅ローンを完済すれば、この家は完全に自分たちの資産になる。
そして、年間180万円から204万円ほどの家賃収入を、給料とは別に得られることになる。
そう考えると、自然と心が躍った。
もちろん、家賃収入は保証されるものではない。
空室になる可能性もある。
修繕費がかかることもある。
想定どおりの家賃で貸せるとは限らない。
今住んでいる4LDK、119.04㎡の一戸建ては、最初の募集時は家賃を高めに設定する分、なかなか決まりにくいかもしれないとも思っていた。
それでも、一度住んでもらえれば、家族での入居がほとんどだろうから、1〜2年ですぐに退去する可能性は低いだろうとも考えていた。
それでも、これまで漠然としていた「もう一度家を建てる」という夢が、数字を使って考えられる計画へと少しずつ変わり始めていた。
私は返済予定表と査定書を机の上に並べ、何度も見比べた。
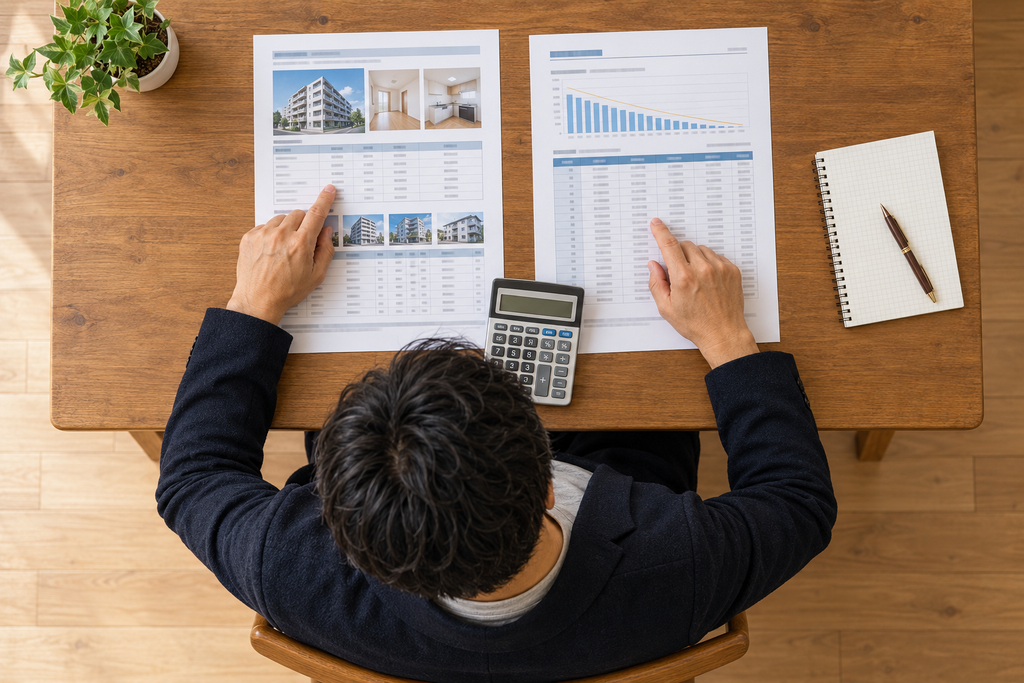
返済額。
家賃。
残高。
一つひとつ確認しながら、自分なりに計算を繰り返した。
家賃収入を、新しく購入する物件の返済に充てられるのであれば、当時の0.3%の変動金利で、5,500万円から5,700万円までの物件を購入できる計算になる。
ならば、その金額を前提に、大阪市中心部で物件を探せばいい。
その結果、一つの考えにたどり着いた。
「この方法なら、挑戦できるかもしれない。」
年間110万円ほど払っていた住宅ローンの返済がなくなり、代わりに年間180万円から204万円ほどの家賃収入が入ってくる。
借主が見つかれば、資産形成のスピードはこれまでより速くなるのではないかと思った。
もちろん、この時点では確信などなかった。
計画どおりに進む保証もない。
銀行はどう判断するのか。
新しい住宅ローンは組めるのか。
まだ分からないことの方が多かった。
それでも、数字を一つずつ積み重ねていくことで、「もう一度家を建てる」という夢は、現実として考えられるようになっていった。
この日、私の中で「無理かもしれない」という思いは、「できるかもしれない」という思いへと少しだけ変わり始めていた。
次回予告
第3章 約11坪との出会い
第21話 大手3社に土地探しを頼んだ
購入できる物件の予算が見えてきた。
私は希望する条件を伝え、大手不動産会社3社に土地探しを依頼することにした。
この物語には、始まりがあります。
51歳から、もう一度人生を動かそうとした理由。
よろしければ、第1話からお読みください。
👇 18歳の私が忘れられなかった家のドラマ|51歳、それでも。第1話 はこちら

コメント
コメント一覧 (1件)
[…] 家賃で住宅ローンは返せるのか|51歳、それでも。第20話 家賃で住宅ローンは返せるのか 「15万円から17万円くらいでしょう」 […]